Showing posts with label Articles. Show all posts

Monday, September 26, 2022

Jak George Soros před 30 lety vydělal na libře miliardu

https://www.fxstreet.cz/jak-george-soros-pred-30-lety-vydelal-na-libre-miliardu.html

19.09.2022  Autor: Tým FXstreet.cz  Sekce: Obchodní systémy na FOREX   Tisk


Přesně před 30 lety došlo k historické události na forexu a tímto článkem si tuto významnou událost podrobně popíšeme. Připomeneme si tak výročí důležité události, kdy britská centrální banka neubránila svoji měnu před spekulativním útokem vedeným finančníkem Georgem Sorosem.

Pokud centrální banka udržuje měnu intervencemi dlouhodobě příliš slabou nebo příliš silnou, přichází pro investory často příležitost „sázet“ proti centrální bance. Až pohár přeteče a kurz se skokově vrátí ke své fundamentální hodnotě, počítají se tučné zisky. Takové příležitosti bývají vzácné, ale jsou o to ziskovější s velice mírným rizikem. Ke skokovému pohybu české koruny po ukončení intervencí ČNB došlo v letech 1997 a 2017. Na finančních trzích nejvíce citovanou je však spekulace proti britské libře z roku 1992, která je spojována výhradně s osobou finančníka George Sorose.

Fix GBP/DEM

Starší ročníky pamatují měnový pár GBP/DEM, jedna z nejvíce obchodovatelných dvojic na forexu mimo americký dolar. Kurz vyjadřoval počet německých marek, za které se dala pořídit britská libra. V euforii z kolapsu východního bloku a znovusjednocení Německa na počátku 90. let začalo tehdejší Evropské společenství (předchůdce Evropské Unie) koketovat s myšlenkou společné měny. S výhledem na měnovou unii i eliminaci kurzového rizika při obchodu v rámci Evropy spousta centrálních bank fixovala pásmo kurzu své měny k německé marce (DEM) v rámci systému směnných kurzů ERM.

I londýnská centrální banka, Bank of England (BoE), se k tomuto kroku odhodlala a v říjnu 1990 s podporou premiérky Margaret Thatcherové prohlásila, že bude udržovat směnný kurz GBP/DEM mezi 2,77 – 3,13.

Makroekonomické nerovnováhy

Tento kurz byl z pohledu Velké Británie relativně optimistický. Na Ostrovech totiž panovala v letech 1990-91 vyšší inflace než v Německu, britská ekonomika zpomalovala a BoE chtěla hospodářství podpořit nižšími úrokovými sazbami.

Porovnání vývoje meziroční inflace ve Velké Británii (výše) a v Německu (níže) v období od 9/1989 do 12/1992:


Německá Bundesbanka naopak svou přísnou měnovou politikou po znovusjednocení, kterou se snažila tlumit spotřebitelskou euforii a s ní domácí inflaci, příliš tomuto novému fixnímu kurzu nepomáhala. Motivovala totiž hráče na finančních trzích k nákupu marek namísto ostatních měn. Kapitál proudil směrem do Německa a marka chtěla posílit.

Více tržních subjektů si této anomálie bylo vědomo, ale nikdo neměl dostatečný kapitál ani kuráž se postavit jedné z nejsilnějších centrálních bank světa, Bank of England. Postupně ale rozdíl mezi tržní a fundamentální hodnotou libry narostla natolik, že se o to George Soros pokusil.

Úvěry od komerčních bank

Soros použil pro spekulaci na pád britské libry hedgový fond Quantum Fund. Tento fond využil svých vztahů s bankami pro vybudování obrovské krátké (short) pozice na GBP/DEM. Quantum Fund využil svůj existující majetek (například dluhopisy nebo jiné cenné papíry) jako kolaterál pro kreditní limit v řádu miliard liber, které si mohl obratem půjčit, aby byl schopen napákovat pozici. Půjčené libry fond následně na forexu prodal (zejména intervenující Bank of England) a zároveň nakoupil německé marky DEM. Po pádu kurzu GBP/DEM fond odprodal nakoupené DEM, za které získal větší množství GBP. Ty potom vrátil, čímž splatil půjčku bankám.

Tento typ pozice nelze vytvořit najednou. Krátkou pozici na GBP si fond postupně vytvářel od srpna 1992. A 16. září 1992 ráno tato pozice dosáhla 1,5 miliardy GBP a odpoledne celých 10 miliard GBP. V Británii je tento den označovaný jako „černá středa“.

Pád libry

Bank of England už neměla tolik připravených devizových rezerv a následný pád GBP/DEM o cca 10 % znamenal pro George Sorose zisk 1 miliardy liber. Quantum Fund si od komerčních bank půjčil 10 miliard GBP, forexová pozice mu po uzavření přinesla 11 miliard GBP. Po vrácení půjčených prostředků bankám z toho vyplynul právě zmíněný zisk.

Vývoj měnového páru GBP/DEM v letech 1988-93:

Britská centrální banka neustála obrovský tlak. Dne 16. září 1992 Británie oznámila, že se vzdává členství v ERM a nebude uměle libru posilovat. To vedlo k velkému poklesu libry.

Občas se uvádí, že George Soros měl možnost zvyšovat krátkou pozici až na 15 miliard GBP, které měl od bank „přislíbené“ jako svou palebnou pozici. Protože vše proběhlo relativně rychle, nemusel fond řešit úrokové náklady z vypůjčených liber versus úrokové výnosy z nakoupených marek. Bank of England teoreticky mohla dramaticky zvýšit úrokové sazby, nechat kurz fixní a pozici Sorosovi výrazně prodražit. Pro ekonomiku Velké Británie by ale byl tento krok vražedný. Stejně tak mohla přijít pomoc od německé Bundesbanky, která by snížila sazby, nebo půjčila Bank of England dostatečné množství marek k intervencím. Ale ani k tomuto kroku nedošlo, spekulace na pád GBP/DEM proto vyšla.

Podobnou pozici jako Quantum Fund mělo na trhu spousta dalších menších hráčů. Bank of England uvedla, že intervenovala objemem 27 miliard GBP s finální ztrátou 3,3 miliard GBP.


Závěr

Podobný typ obchodu lze replikovat v případech, kdy existuje kurz, který není dán trhem a je uměle udržovaný. Pouze ale za situace, kdy dojde k radikálně odlišnému makroekonomickému vývoji v obou zemích. Potom je jen otázkou času, kdy síly trhu zvítězí nad politickým rozhodnutím a kurz si najde novou, přirozenou úroveň. Z finančního pohledu je také potřeba upozornit na to, že centrální banka může teoreticky oslabovat svoji měnu donekonečna. Nemůže ale svoji měnu udržovat dlouhodobě silnou - jednoduše kvůli tomu, že jí časem dojdou devizové rezervy. Sázka na pád je tedy racionálnější.

Jestliže nedojde k významnějšímu rozdílu makroekonomického vývoje a uměle udržovaný kurz je relativně nedaleko fundamentálnímu kurzu, pak může „peg“ existovat bez větších problémů dlouhodobě. Nesmíme ale zapomenout na jedno ze zásadních pravidel tradingu, které pronesl John Maynard Keynes, nejvýznamnější ekonom 20. století: „Trhy mohou zůstat iracionální déle, než vy můžete zůstat solventní“.

Výstup ze systému ERM před 30 lety znamenal konec snah o zavedení eura ve Velké Británii a vedl k nárůstu euroskepticismu mezi Angličany. Zřejmě tak šlo o jeden ze zásadních zlomů v dějinách, který měl následně dopad i na referendum o vystoupení Velké Británie z Evropské Unie v roce 2016.

Kdo je George Soros

  • Narozen 12. srpna 1930 v Budapešti jako Schwartz György.
  • Je považován za jednoho z nejúspěšnějších investorů na světě.
  • Za 30 let, od roku 1970 do roku 2000, kdy odešel z aktivní manažerské pozice do penze, zajistil jeho fond Quantum investorům výnos v průměru 31 procent ročně.
  • Deset tisíc dolarů, které byste se Sorosem investovali na počátku, by se vám do roku 2000 rozrostlo na 43 milionů dolarů.
  • Proslul i jako angažovaný, velkorysý filantrop.
  • Sorosova nadace Open Society Foundations koncem studené války pomáhala disidentským skupinám ve střední a východní Evropě.
  • Hlavním cílem Sorosových filantropických aktivit je podpora otevřené společnosti založené na respektu k lidským právům.
  • Soros je oblíbeným terčem konspiračních teorií. Extremisté si v jeho postavě našli člověka, který stojí za všemi problémy tohoto světa. Lidé těmto prapodivným teoriím věří, protože je často slyší od vrcholných politiků jako Marine Le Pen či Viktor Orbán.

Tomáš Raputa a Patrik Urban
Analytický tým FXstreet.cz

Friday, August 7, 2020

Mizející naděje v ekonomický „V“ obrat

https://www.fxstreet.cz/mizejici-nadeje-v-ekonomicky-v-obrat.html

03.08.2020  Autor: Patrik Urban  Sekce: Fundamentální analýza   Tisk


Mnoho ekonomů a analytiků finančních trhů nadále doufá v obrat ekonomiky ve tvaru V. Lidé si ale často neuvědomují, že návrat na předchozí úroveň ekonomických indikátorů neznamená kompletní smazání ztrát. Problém je ve „ztraceném růstu“. Kdyby totiž nedošlo ke ztrátě hospodářského výkonu z důvodu Covid19, ekonomika by dále rostla. Kompletní smazání ztrát tedy neznačí návrat na předchozí hodnoty, ale dosažení hodnot nad předcházejícími hodnotami. V tomto článku chci popsat několik důvodů, proč jsem v tomto smyslu stále velmi skeptický.

Problém většiny ekonomických reportů je relativně dlouhá doba mezi publikací jednotlivých dat. Nejdůležitější reporty jsou totiž publikovány meziměsíčně, v případě HDP dokonce mezikvartálně. Pro současnou, dynamicky se měnící situaci je prodleva mezi reporty příliš dlouhá. Proto je vhodné sledovat data, která se publikují častěji.

Jeden z nejvhodnějších indexů je k dispozici na stránkách Newyorské pobočky Federálního Rezervního Systému (FED) pod názvem „Weekly Economic Index (WEI)“. Tento index se aktualizuje každé úterý a čtvrtek.

Weekly Economic Index (WEI):


Zdroj: https://www.newyorkfed.org/research/policy/weekly-economic-index#/interactive

Po kolapsu, který přišel v polovině března, tento index mnoho týdnů rostl. Posledních několik dat ale zobrazuje zastavení růstu a klesající tendenci.

Nejdůležitějšími reporty z Amerického trhu práce jsou změna zaměstnanosti mimo zemědělství, publikovaný pod názvem NFP report (Non-farm payrolls) a míra nezaměstnanosti. Oba reporty jsou ale publikovány s měsíčním intervalem. Proto se zaměříme na žádosti o podporu v nezaměstnanosti, které se publikují každý čtvrtek.

Nové vs. pokračující žádosti o podporu v nezaměstnanosti:


Zdroj: https://fred.stlouisfed.org/

Tento graf ukazuje podobný trend. Po obrovském nárůstu lidí, kteří zažádali o podporu v nezaměstnanosti v druhé polovině března, přišel 15týdenní pád. Minulý týden se ale situace změnila. Nové žádosti o podporu (na grafu vyznačeno modře s měřítkem vpravo) zaznamenaly mezitýdenní růst. Pokračující žádosti o podporu (na grafu vyznačeno oranžově s měřítkem vlevo) sice stále vykazují klesající trend, ale v absolutním měřítku je počet žádajících stále tristní.

Newyorská pobočka FEDu také publikuje výsledky statistického modelu, který vyhodnocuje historické vztahy mezi ekonomickými reporty a odhaduje vývoj HDP. Výchozí data se sice stále zlepšují (odhad růstu HDP je stále méně a méně negativní), je ale patrné, že po relativním zlepšení v červnu je od začátku července situace méně pozitivní, výsledná data jsou prakticky konstantní a změna růstu je zanedbatelná.

NY Fed Staff Nowcast indikátor:


Zdroj: https://www.newyorkfed.org/research/policy/nowcast

Podobný model na svých stránkách publikuje pod názvem GDPNow také pobočka Federálního Systému v Atlantě. I tento indikátor zobrazuje prakticky stejný výsledek. Po zlepšení v červnu přišla stagnace, která pokračuje dodnes.

GDPNow je indikátor publikovaný pobočkou federálního rezervního systému v Atlantě:


Zdroj: https://www.frbatlanta.org/cqer/research/gdpnow

Pro odhad ekonomické aktivity lze ale použít i kreativnějšího přístupu. Pro odhad sektoru pohostinství můžeme například použít množství zarezervovaných stolů v restauracích, situaci v zábavním průmyslu lze odhadnout počtem prodaných lístků do kin a divadel a pro turistický ruch lze využít například obsazenost hotelů nebo počet leteckých pasažérů.

Taková data jsou sice často dosažitelná pouze skrz asociace působící v daných sektorech, navíc jsou většinou k dispozici pouze pro největší města a jejich kvalita asi nedosáhne kvality oficiálních státních statistik. I tak ale považuji taková data za relevantní a užitečná.

Americký Úřad pro bezpečnost v dopravě (TSA) publikuje každý den informace o přepravených cestujících:


Zdroj: https://www.tsa.gov/coronavirus/passenger-throughput

Graf vykazuje prakticky stejnou trendovou tendenci. Po výrazném zhoršení v březnu začalo zlepšování, které ale v posledních několika týdnech stagnuje.

Obsazenost hotelů v USA:


Zdroj: https://www.hotelnewsnow.com/

Obsazenost hotelů se nadále zvyšuje, i když relativně pomalým tempem. Zůstává však hluboko pod obsazeností z února.

Pro odhad ekonomické aktivity se ale nemusíme nutně obracet ke statistické analýze. Někdy stačí kreativnější přístup, který je ovšem velmi účinný. O ekonomické pauze svědčí třeba screenshot ze streamu kamery, která zabírá centrum dění v New York City, tedy Times Square. Pro úplnost dodávám, že Times Square je většinou kompletně přeplněné turisty od brzkých ranních hodin minimálně do půlnoci.

Times Square v New York City v 13:20 hodin:


Zdroj: https://www.earthcam.com/cams/newyork/timessquare/?cam=tsrobo1

Nejde ovšem o jedno prázdné náměstí. Jde o všechny restaurace, bary, obchody, turistické aktivity a podobné služby. Například všechna představení na Broadwayi byla zrušena do konce roku. Server statista.com uvádí, že divadla na Broadwayi měly v průběhu sezóny 2017/18 tržby v hodnotě 1,7 miliardy USD, což je obrovská suma i pro takové finanční centrum jako je New York. 

Americký akciový trh od březnového minima prakticky neustále roste. Síla akcií je obdivuhodná, sledovat ale nejdůležitější index S&P 500 je do určité míry zavádějící, protože pět technologických gigantů (Alphabet, Amazon, Apple, Facebook a Microsoft) kvůli obrovskému posílení za poslední tři měsíce má zkombinovanou tržní kapitalizaci, která je větší než 20 % celého indexu.

Americký akciový index S&P 500:


Index se drží na vysokých hodnotách, nedaleko historických maxim z února tohoto roku. Expanzivní fiskální politika a bezprecedentní monetární stimulus určitě hrají roli, stejně jako strach z promeškání investičních příležitostí a silné momentum.

Z výše uvedených dat se jeví, že zlepšení, kterého jsme byli svědky, může být pouze dočasné.  Dokud totiž nebudou mít občané pocit bezpečí a dokud nezmizí obavy o zdraví, nemůžeme očekávat návrat do normálního životního rytmu. Výjimky samozřejmě vždycky existují, ale otevření restaurací, divadel a kin, oznámení o možnosti konání koncertů anebo obnova leteckých linek ještě neznamená, že lidé budou mít zájem do restaurací a divadel chodit, že se budou chtít jeden na druhého mačkat na rockovém koncertě nebo že budou ochotni sedět několik hodin v letadle.

Některé mezinárodní firmy již oznámili dlouhodobé plány na práci z domova. Google například minulý týden prodloužil možnost práce z domova do léta 2021(!). Ekonomický vliv těchto plánů nelze podceňovat. Práce z domova totiž neznamená jenom menší budoucí zájem o komerční reality, ale také menší poptávku v restauracích, do kterých chodili zaměstnanci na obědy, méně zákazníků v barech po pracovní době, méně cest taxíkem a dalších společenských aktivit přímo napojených na zaměstnance v blízkém okolí podniku.

Šance na významné ekonomické a sociální změny jsou obrovské. Každá změna s sebou přináší vítěze a poražené. Změna, která nás čeká, ale bude nejen velmi rychlá, ale také dramatická. Dopady takových změn jsou v delším horizontu těžko odhadnutelné, že ale dojde k výraznému narušení celospolečenských zvyků je téměř jasné.

Závěr

Sledování výše uvedených dat nám může pomoci předvídat další vývoj. Výrazný propad nebo naopak překvapivý růst naznačí, zda se situace po konsolidační fázi bude nadále zlepšovat anebo se naopak znovu zhorší.

A mimochodem na závěr ještě jedna zpráva: Zpravodajský server Reuters přinesl ve čtvrtek zprávu, že nájemníci ve Spojených Státech dluží na nájemném, které nebyli schopni zaplatit již 21,5 miliardy USD. Dokud se nevyřeší zdravotní rovina současné krize a dokud se nezlepší situace na trhu práce, tak jsem vůči předpokladům ekonomického růstu, stejně jako dalšího růstu akciových trhů, značně skeptický.

Přeji vám úspěšné obchodování na současných rozkolísaných trzích!

Patrik Urban
Tým FXstreet.cz

Wednesday, July 22, 2020

Tech Sector Rally Extended, Dow/SP500 vs Nasdaq/SP500

In one of my video commentaries recorded during the February-March 2020 market crash, I showed how the ratio between Dow Jones and SP500 returned to levels not seen since 2015. The chart suggested that Dow Jones was relatively weak vs SP500 and therefore exhibited higher likelyhood of DJ outperforming the SP (or at least DJ would fall less than SP).


The ratio returned to slightly higher levels within three weeks but then headed back lower. The culprit was the SP500 technology sector that bounced higher, staged a massive rally and pushed SP higher compared to DJ.

The SP500 strength is confirmed by the DJ/SP ratio that touched the lower Bollinger Band set to 200 day moving average and three standard deviations. 


However, the strength of the SP500 index pales in comparison to Nasdaq which has recently been on fire. Comparisons to 1998-2000 tech rally started to emerge in media. The amazing strength of the Nasdaq index pushed the Nasdaq/SP500 ratio back to levels not seen since 2000. 


The pace of growh has been increasing for 20 years. Each cycle higher is faster and steeper than the previous. The growth seems to be a bit too fast. Parabollic moves like these often end with a fast, dramatic pull back.


A sign that Nasdaq is overextended is also confirmed by upper Bollinger Band that was touched recently. Even in this case I used 200 DMA and 3(!) standard deviations. This is a serious distance from a long term average and the simple concept of "return to mean" suggests extreme caution when purchasing the index at current valuations.


It is true that in the year 2000 there were too many companies that had no product, no revenues and no profit and yet their stocks were skyrocketing while now the growth comes from established and innovative players with useful products. Yet, 60%+ wihin 3 months is too fast even for strong companies with desirable products. Especially in today's environment, where consumer demand will likely be subdued in short and medium term due to strains in the labor market. 


Nasdaq crash between 2000 and 2003 erased over 80% of the index' value. While I am certainly not predicting that Nasdaq will lose similar amount this time, I am confident that there are very few market participants that could even imagine Nasdaq back at the 2000 level.  


The old saying that "Market always goes where it causes most pain to most participants" comes to mind.

Sunday, May 10, 2020

Koho finanční trhy potrestají příště?


Existuje rčení, které říká, že trh půjde vždy tím směrem, kde způsobí nejvíce bolesti. Restriktivní opatření kvůli koronaviru způsobila prudký pokles ekonomické aktivity, což je reflektováno v dluhopisových výnosech, které se v mnoha zemích pohybují na historických minimech. Tento fakt spolu s rekordním propadem ceny ropy způsobil, že se znovu začíná mluvit o rizicích plynoucích z poklesu cen, tedy z deflace. Na opačném konci názorového spektra se nachází velká skupina analytiků, kteří poukazují na to, že současné bezprecedentní monetární a fiskální programy spolu s kvantitativním uvolňováním prakticky všech nejdůležitějších centrálních bank naopak způsobí devalvaci měn a přinesou vysokou inflaci. Je možné, že trh si vybere třetí cestu a způsobí tak bolest oběma táborům?

Kvantitativní uvolňování (anglicky Quantitative easing, QE) je monetární politika centrální banky založená na nákupu státních dluhopisů a dalších finančních instrumentů na sekundárním trhu v situaci, kdy tradiční stimulační procesy jsou již neefektivní (například když je základní úroková sazba blízko nuly nebo na nule). Cílů kvantitativního uvolňování je hned několik. Patří k nim navýšení hodnoty/snížení výnosů těchto instrumentů, dodání likvidity komerčním bankám v podobě zvýšených rezerv, navýšení měnové báze a také zabránění propadu hodnoty aktiv na finančních trzích v důsledku nedostatku likvidity.

S tímto nekonvenčním, i když v současné době už vlastně běžným programem, začala centrální banka Japonska (Bank of Japan) už v roce 2001. Naplno se o QE ale začalo mluvit až v listopadu 2008, tedy v době kdy s QE začala americká centrální banka (Fed). Tradiční a značně zjednodušený předpoklad je, že navýšení měnové báze tisknutím peněz devalvuje měnu a zvýší inflační tlaky.

Zkušenosti z Japonska a posléze i ze Spojených států tento předpoklad ale vyvracejí. Inflace v Japonsku je od začátku QE nízká, jenom v roce 2014 se dostala až k hodnotě 2,76 %. Potom ovšem znovu propadla zpátky k nule. V USA je situace podobná. Maloobchodní inflace je od roku 2008 pod kontrolou a osciluje kolem dvou procent (průměr od roku 2008 je přibližně 1,7 %, kumulativně 22 %).

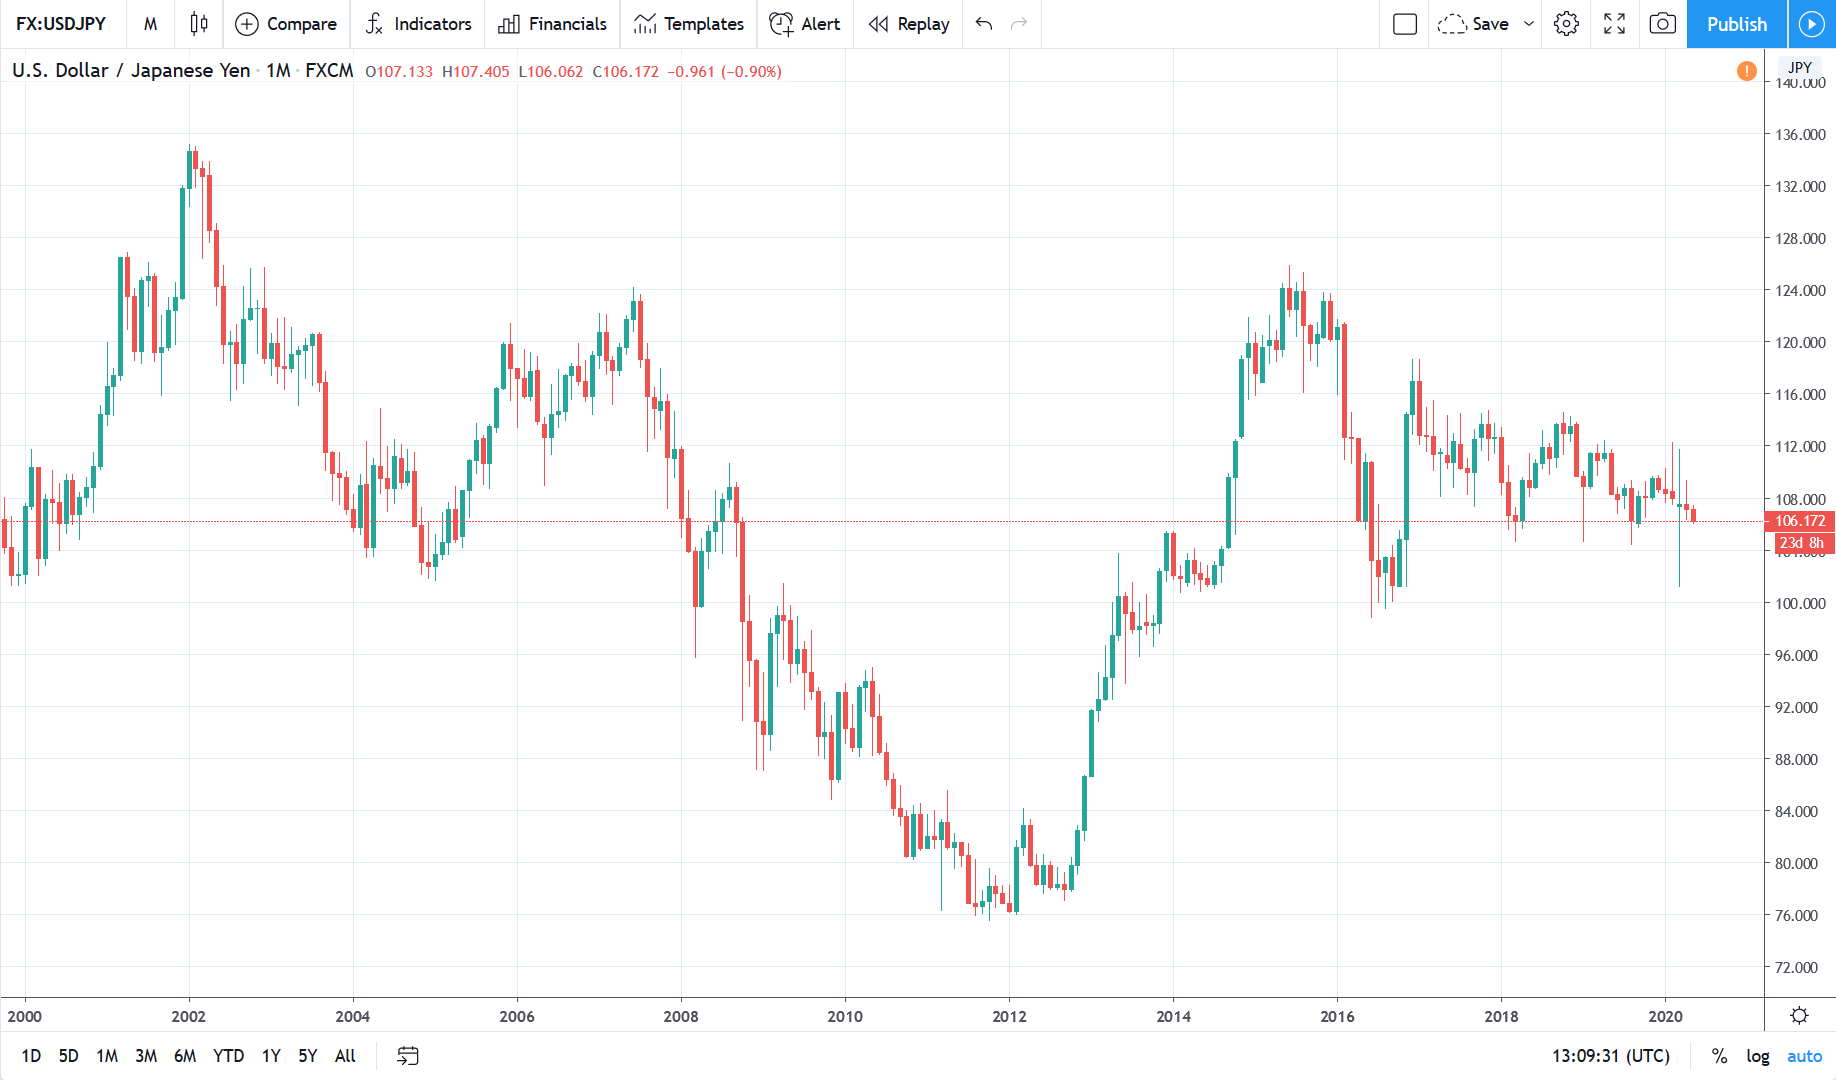
Od začátku japonského QE zastánci názoru, že tisknutí peněz musí nutně vést k devalvaci měny, očekávají propad japonského jenu (JPY) na historická minima. Tento odhad zatím nevyšel, protože v současné době JPY obchoduje proti USD na prakticky stejné hodnotě jako před dvěma dekádami.

Je ovšem potřeba poukázat na to, že Japonsko je výjimečné v tom, že naprostou většinu japonského dluhu vlastní domácí subjekty.

Vývoj měnového páru USD/JPY od roku 2000 (měsíční graf):


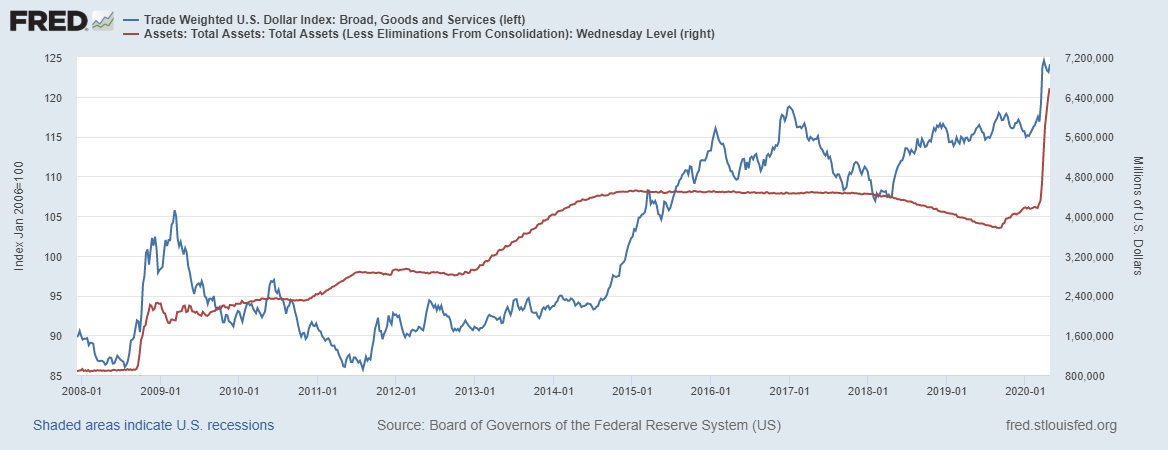
Očekávaná devalvace amerického dolaru (USD) také nepřišla. Obchodně vážený index amerického dolaru (na grafu vyznačený modře) sice mezi roky 2009 a 2011 klesal, zatímco bilance aktiv držených amerických Fedem rostla (na grafu vyznačeno červeně). Od té doby tento index spolu s bilancí Fedu společně rostou. Sázky na výraznější pád USD za poslední dekádu tedy měnovým spekulantům (zatím) nevyšly.

Obchodně vážený index amerického dolaru a vývoj bilance Fedu od roku 2008:


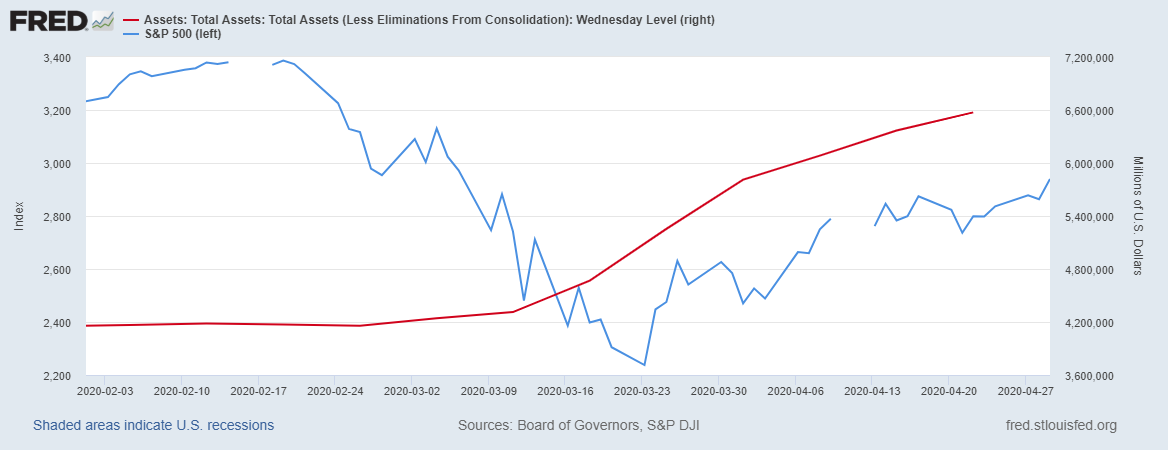
Důležitým faktorem je ale samozřejmě velikost celkové bilance. Fedu trvalo totiž přes sedm let, než se bilance dostala z přibližně jednoho bilionu USD v roce 2008 na 4,5 bilionu USD v lednu 2015. Nově oznámené neomezené QE je v porovnání dechberoucí, protože celková bilance (na grafu vyznačená opět červeně) od konce února, tedy za pouhé dva měsíce, narostla již na 6,5 bilionu USD. Nutno ovšem podotknout, že oznámení nového kola kvantitativního uvolňování v polovině března úspěšně zastavilo globální pád akciových trhů (americký index S&P 500 vyznačený modře).

Vývoj bilance Fedu a akciového indexu S&P 500:


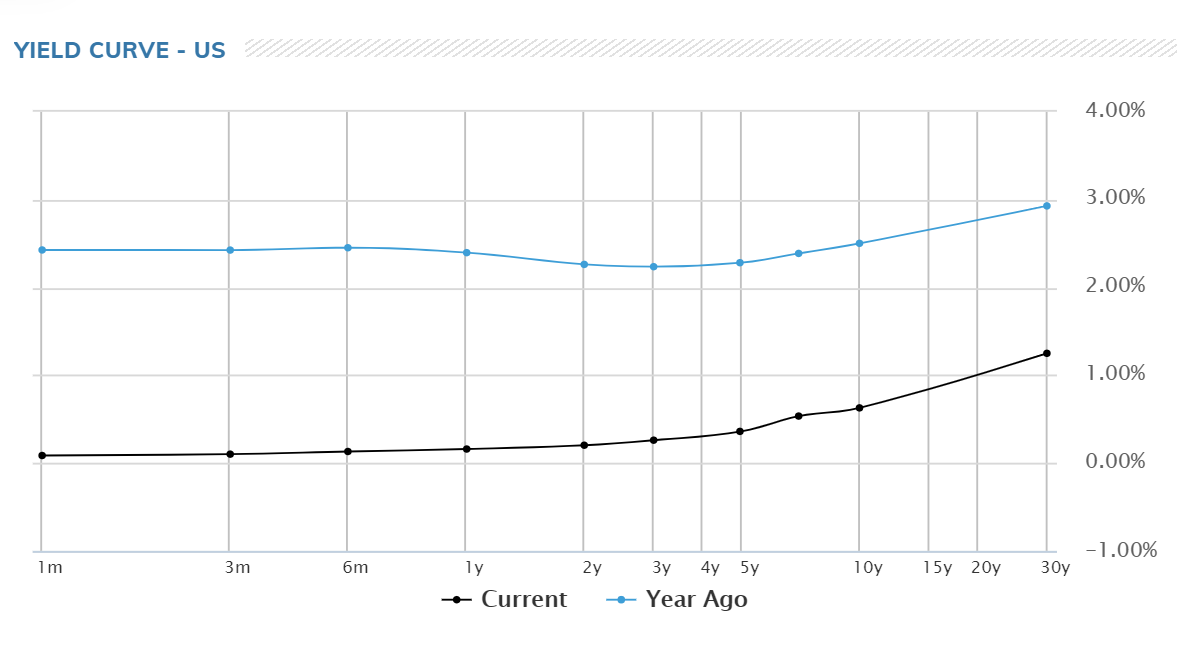
Analytici upozorňující na riziko deflace poukazují na historicky nejnižší výnosy státních dluhopisů. Výnosová křivka v USA je v současné době (na grafu vyznačeno černě) skutečně velmi plochá a to jen několik bodů nad nulou od nejkratšího termínu až po několika letou splatnost. Až do 20 let je celá křivka pod jedním procentem a nachází se hluboko pod hodnotami z minulého roku (vyznačenou modře).

Výnosová křivka v USA nyní a před rokem:


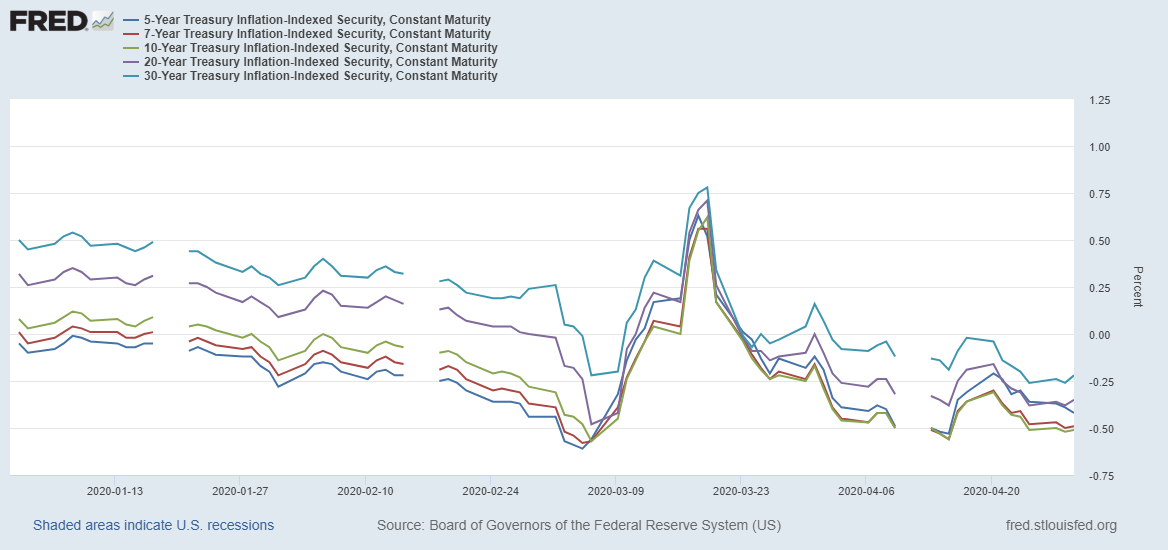
O tom, že dluhopisy a inflační očekávání jsou v současné době opět “podivuhodné” svědčí i třeba to, že americké dluhopisy očištěné o inflaci (takzvané TIPS dluhopisy) se opět obchodují pod nulou s negativním výnosem (splatnost 5-30 let). To v praxi znamená, že investor dostane zaplaceno zpátky méně než inflaci a tudíž má garantovanou ztrátu.

Americké dluhopisy očištěné o inflaci:


Ale zpátky k deflaci. Dlouholetý trend, který přinesl větší efektivitu prakticky ve všech článcích globálních výrobních řetězců spolu s rostoucím mírou automatizace, opravdu značí, že tlak na nižší cenu výrobků a služeb bude dál růst. Zmíním i takzvaný “Amazon efekt”, tedy vliv tohoto internetového gigantu, který dokonale připravenou logistikou a nekončící snahou po větší produktivitě dramaticky naruší každý segment retail trhu, na který se vrhne. Výsledkem jsou nižší ceny, minimální marže prodávajících a odchod nekonkurenceschopných z trhu.

Je ovšem nutno poukázat na to, že koronavirus a s ním spojené restrikce naplno ukázaly limity úsporného globálního přístupu k výrobě. Proto se domnívám, že přijde částečný odklon od snahy ušetřit za každou cenu zglobalizováním výroby. Metodika “just-in-time manufacturing”, tedy snaha snížit anebo úplně odstranit výdaje spojené se skladováním produktů a vyrábět ze součástek, které dodavatel dodá přesně v momentě, když jsou potřeba, totiž ukázala, že stačí zpoždění jediného článku řetězce a celý systém je paralyzován.

Ti, co očekávají inflaci, doporučují koupit zlato, prodat USD a v očekávání vyšších sazeb prodat dluhopisy. Ti, co očekávají deflaci, naopak kupují dluhopisy a USD, prodávají zlato a finanční aktiva. Může ale nastat situace, kdy výnosy na dluhopisech vzrostou v době ekonomického pádu?

Stagflace, tedy růst cen v době stagnace a vysoké nezaměstnanosti, je většinou způsobená importem inflace (například růstem cen komodit) anebo regulací trhu (například stanovením tarifů nebo cel popřípadě zmrazením cen). Současná Americká administrativa znovu začala mluvit o tarifech a clech na čínské zboží. Další obchodní válka by tedy vedla k vyšším cenám vstupních zdrojů a to v době, kdy se nacionální tendence a antiglobalizační tlaky stále stupňují. A to se nemusíme bavit o budoucím politickému tlaku Washingtonu na Čínu kvůli dopadu koronaviru, protože Washington zoufale hledá obětního beránka, na kterého svalí vinu za zpomalení ekonomiky.

Krátkodobě lze očekávat silné deflační tlaky a to zvláště v nejvíce zasažených sektorech. Snižování cen ve snaze nalákat zákazníky bude norma a hluboký propad ropy tento trend ještě posilní. Ve střednědobém a dlouhodobém horizontu se však projeví pokřivení volného trhu fiskálním zadlužením a nekonvenčními monetární vlivy.

Prudké navyšování zadluženosti totiž nevěstí nic dobrého pro už tak křehký finanční systém. Viz třeba americké repo sazby, které v září minulého roku zničehonic během několika dní vzrostly ze dvou procent na 10 procent. Naprosto bezprecedentní růst zadlužení prakticky celého světa jednou způsobí ztrátu důvěry, strach a obavy z insolvence.

Je logické, že centrální banky musely zasáhnout ve snaze podpořit padající ekonomiky. Nicméně jejich obrovské bilance jsou mnohaletým problémem, který nezačal koronavirem. Protože Fed posledních 5 let, tedy v době expanze, byl schopen snížit bilanci pouze minimálně, je racionální se zabývat otázkou, co by se na finančních trzích dělo, kdyby se objevily obavy o bezpečnost nejbezpečnějších investic, tedy státních dluhopisů.

Spojené státy těží ze statutu rezervní měny, takže i ze střednědobého horizontu se lze domnívat, že víra v bezpečí investic bude zachována. Problém ale může nastat u Japonska a hlavně některých státu jižní Evropy. Politická nestabilita a strach můžou způsobit růst výnosů dluhopisů, což by, zvlášť v době kontrakce, dramaticky zhoršilo schopnost financovat vládní deficit.

Nakonec ještě zajímavá varianta - totiž že by politická nestabilita a strach na trzích mohly vést k růstu zlata jakožto tradičního uchovate hodnoty a zároveň k růstu USD kvůli statutu bezpečného přístavu. Na situaci, ve které by došlo k pádu cen dluhopisů a zároveň k růstu USD a zlata popřípadě k pádu akcií i dluhopisů zároveň, je totiž připraven málokdo.

Patrik Urban
Tým FXstreet.cz

Zdroj: Reuters, MetaTrader, FRED, Bloomberg

Monday, November 16, 2015

Příběh českého tradera na Wall Street


16.11.2015  Autor: Tým FXstreet.cz  Sekce: Ostatní   Tisk
Dnes přinášíme exkluzivní rozhovor o příběhu institucionálního profesionálního obchodníka a forexového analytika - Patrika Urbana, který se propracoval ze soukromého tradingu až ke spolupracím se zahraničními investičními společnostmi, mezi které patří i mezinárodní banka či investiční fond na Wall Street v New Yorku.
Patrik Urban také patří mezi členy týmu FXstreet.cz. Pro forexový portál FXstreet.cz připravuje pravidelné týdenní videokomentáře, které si získaly obrovskou popularitu díky svým přesným predikcím forexového trhu, a také se účastní projektu VIP zóna - Forex Asistent, kde spolupracuje na přípravě unikátních denních expertních výhledů trhu obsahující veřejnosti nedostupné informace o akumulacích institucionálních objednávek bank a investičních společností na mezibankovním trhu. Pro členy VIP zóny dále připravuje velmi oblíbené webináře na téma Price Action strategií a také aktivně asistuje v rámci on-line konzultací členů VIP zóny - Forex Asistent.
Patrik Urban drží bakalářský a magisterský titul z ekonomie z Brooklyn College, The City University of New York. Patrik momentálně žije v USA v New Yorku.
Ahoj Patriku, z úvodu rozhovoru a tvého představení je jasné, že s finančním trhem máš opravdu dlouholeté zkušenosti, a to jak soukromé tak korporátní. Pojďme se ale vrátit k úplným začátkům, jak si začal obchodovat na finančních trzích a jak si se vlastně o možnosti obchodování dozvěděl?
K měnovému trhu jsem se dostal vlastně náhodou. Studoval jsem v New Yorku vysokou školu a nutně jsem potřeboval získat pracovní zkušenosti. Začal jsem tedy úplně od píky, v sales oddělení brokerské společnosti, která zároveň na forexu spravovala prostředky některým svým klientům. Šéf všechny nováčky nabádal k tomu, aby si otevřeli demo účet, aby lépe pochopili produkt, který jsme prodávali. Ten moment byl pro mě zlomem. Svět blikajících obrazovek si mě navždy získal.
Byl jsem úplně nadšený a kdykoliv to šlo, trávil jsem čas u traderů, kterým jsem dával jednu otázku za druhou. Když moje nadšení neutuchalo ani po mnoha měsících, dostal jsem šanci začít obchodovat malé pozice pro klienty.
Finanční trhy si zcela jistě od té doby prošly několika klíčovými světovými událostmi. Jak vnímáš vývoj finančních trhů v průběhu těchto let a skutečně se finanční trhy od té doby významně změnily?
Finanční trhy sleduji prakticky každý den, celý den od začátku roku 2005. K důležitým změnám došlo na mnoha rovinách. Z fundamentálního hlediska obrovské uvolňování, kterým centrální banky zahltily svět, spolu s dalšími, podpůrnými metodami pozměnily fungování trhu. A to nemluvím o překotném rozvoji HFT (High-frequency trading) anebo naopak o regulacích, jejichž dopady dnes ještě ani nedokážeme odhadnout.
Retail FX trh prošel v USA za posledních pár let konsolidací, způsobenou hlavně vyšší mírou předpisů ze strany regulatorních orgánů. Zůstalo jenom pár největších hráčů, kteří ale mají větší nabídku měnových párů v porovnání s dobou před krizí. Navíc se FX stal přístupný i těm nejmenším investorům.
Než na změny v nabídce a množství brokerů bych spíše rád upozornil na užitečnost zkušeností z let krize, tedy z doby obrovské volatility. Mám obavu, že spousta začínajících traderů nedokáže přesně odhadnout, jak velké pohyby jsou vlastně možné. Uznávám, že volatilita 500, 700 nebo 1000 pipů za pár hodin není moc častá, ale zase až tak výjimečné to také není. Důležité je si pamatovat, že úplně nejkritičtější částí tradingu je ochraňovat kapitál. Každoměsíční zisky nám jsou totiž k ničemu, když po několika letech úspěchů zrušíme účet kvůli nějaké černé labuti.
Významnou událostí a velkým rozhodnutím v tvém životě bylo vydat se do USA na Wall Street, mám pravdu? Byl to vždy tvůj sen dostat se mezi největší finanční žraloky na Wall Street?
Svět financí mě sice zajímal od malička, že bych ale měl sny pracovat na Wall Street, to říci nemůžu. Jak už jsem řekl dříve, k měnám jsem se dostal víceméně náhodou. V New Yorku jsem už několik let žil, když jsem s forexem začal a jak rostly zkušenosti, tak také rostly pracovní možnosti a vlastně i moje vlastní nároky a očekávání. Začátky jsou vždycky těžké. U mě to bylo umocněno tím, že jsem přes tři roky studoval vysokou školu a zároveň jsem pracoval na plný úvazek, což bylo extrémně náročné.
Rozhodně jsem rád, že se věnuji měnám, protože si myslím, že měnový trh je nejzajímavější a nejférovější. Musím ale zároveň uznat, že je možné, že kdyby moje první zkušenost byla třeba s akciemi anebo s komoditami, tak bych teď dělal něco jiného, respektive s jiným instrumentem.

Můžeš tedy přiblížit tvůj příběh, jak si se vlastně od soukromého tradingu dostal až k mezinárodním finančním a investičním společnostem na Wall Street?
Moje začátky jsou docela typické. Otevřel jsem si demo účet a udělal pár obchodů. Jak to u úplných začátečníků bývá skoro pravidlem, docela se mi dařilo. Obchodovat na demu mě ale za dva týdny přestalo bavit a otevřel jsem si živý účet s 200 dolary. Zisk za první týden byl asi 50 %. Zisk za druhý týden byl skoro 100%. Už jsem se viděl, jak budu na konci roku milionářsky popíjet drinky na pláži… realita na sebe nenechala dlouho čekat a třetí týden jsem účet kompletně zrušil. Podobně se to opakovalo ještě třikrát, než jsem pochopil, jak pravdivé je rčení, že „forex je nejtěžší způsob, jak vydělat snadné peníze“. No, a když už jsme u těch citací, tak dosud s úsměvem vzpomínám na plakát, který nám visel v kanceláři, aby nám připomínal riziko, které je se spekulováním neoddělitelně spojené. Bylo tam napsáno, že „Forex je trh, který zaručeně způsobí největší bolest největšímu množství účastníků trhu“. O pravdivosti tohoto rčení nepochybuji.
Řetězcem mnoha událostí jsem se potom přes práci u market makera a brokera, který kromě spekulování na spotu dělal i fyzickou přeměnu dostal až k sell side, kde se nyní věnuji měnovým derivátům.
Pro FXstreet.cz připravuješ pravidelné videokomentáře a také se účastníš unikátního projektu VIP zóna - Forex Asistent, který je nejrozšířenějším uceleným forexovým asistentem v České republice a na Slovensku. Velkou popularitu si VIP zóna získala hlavně díky veřejnosti nedostupným informacím o institucionálním tradingu z mezibankovního trhu. Můžeš přiblížit přínos těchto informací pro ostatní obchodníky?
Kvalitní informace o institucionálních objednávkách jsou kvůli zvýšeným regulacím a nakonec i kvůli nedávným skandálům s manipulací trhů či fixingu čím dál tím hůře přístupné. Informace o úrovních, kde se kumulují velké objednávky nám tedy mohou zlepšit šance na úspěch. Nejenom, že je můžeme používat tyto informace z mezibankovního trhu pro otevírání pozic, ale i pro nastavování Stop-Lossů a Profit-Targetů (více se můžete dočíst také v článku "Jak obchodují bankovní tradeři", pozn. redakce).
Ve VIP zóně také publikuješ velmi vydařené vzdělávací VIP webináře na téma Price Action strategií - obchodování Pin Barů, Inside / Outside Barů a dalších. Jaká témata máš dále v plánu, na co se mohou členové uzavřené VIP zóny těšit?
Bohužel, kvůli obrovskému časovému vytížení je náročné se věnovat jakýmkoliv vedlejším projektům. Většinou musím aktivitu omezovat na odpovědi na otázky ve VIP sekci. Příprava videí anebo webinářů mě ale baví a satisfakci z nich určitě mám, takže bych do budoucna rád něco dalšího připravil – členové VIP zóny se můžou těšit mimo jiné na další rozsáhlé vzdělávací webináře na téma Price Action strategií, které osobně obchodujeme.
Na závěr rozhovoru nám prozraď, zda by si do budoucna rád zůstal na Wall Street nebo by ses rád ubíral jiným směrem a jestli máš v plánu přijet do České republiky?
Nemám zrovna tendenci to nějak plánovat, protože už několikrát mi shody náhod úplně změnily kurz života. Bude záležet na mnoha faktorech, na celkové spokojenosti a v neposlední řadě i na budoucích pracovních nabídkách, popřípadě na projektech, ke kterým se dostanu.
Děkujeme za rozhovor a za všechno, co děláš pro celý portál FXstreet.cz a pro VIP zónu - přejeme mnoho osobních i pracovních úspěchů!

Monday, January 13, 2014

Forex: Výhled na rok 2014 (2/2)

13.01.2014  Autor: Patrik Urban  Sekce: Fundamentální analýza   Tisk
V mém minulém článku jsme si představili možný vývoj forexového trhu pro rok 2014, konkrétně pak predikci dolarového indexu (USDX), eura a britské libry. Dnes se zaměříme na zbytek hlavních světových měn, tedy na japonský jen, švýcarský frank, kanadský, australský a novozélandský dolar.

Japonsko

Za obrovským výprodejem japonského jenu (JPY), který si za rok 2013 odepsal více než 20 % hodnoty, stojí masivní uvolňovací kampaň japonské centrální banky (BOJ – Bank of Japan). Takové oslabení pomohlo exportu, který vzrostl o více než 15 %, a zároveň také pomáhá zvýšit inflaci, což je jedním z nejdůležitějších cílů tohoto uvolňovacího programu.

Pro vývoj v roce 2014 budou nejdůležitější dvě události:
  • Zvýšení DPH z 5 % na 8 % v dubnu
  • Možnost oznámení dalšího uvolňování ze strany BOJ
Podnikatelská důvěra mezi průmyslovými i nevýrobními podniky ve 4Q 2013 (tzv. Tankan report) vzrostla na mnohaletá maxima, což by se mělo promítnout do vyššího růstu ekonomiky. Zvýšení DPH o tři procentní body v dubnu, což je první zvýšení svého druhu za více než 15 let, ale pravděpodobně povede k budoucímu zmenšení poptávky a následovnému zhoršení dat.

Zvýšení jakékoliv daně totiž vždy doprovází snaha uzavřít co nejvíce obchodů těsně před vlastním navýšením. Lze tedy očekávat krátkodobé zlepšení ekonomických dat několik měsíců před dubnem v důsledku navyšování zásob. V dubnu a v květnu se data pravděpodobně zhorší, protože dojde ke zpomalení nákupů a výprodeji zásob.

Otázkou také zůstává, zda BOJ oznámí další uvolňování, či nikoliv. K tomuto kroku by mohlo dojít na konci dubna po vydání dalšího výhledového reportu. Protože ale v dubnu dojde k navýšení daně, je stejně tak možné, že BOJ několik měsíců počká, aby mohla studovat vliv zvýšení daně na ekonomiku. Oznámení nových uvolňovacích programů by vedlo k dalšímu oslabení JPY a naopak neoznámení v dubnu by mohlo vést k růstu JPY.

Na pár USD/JPY bude mít vliv i vývoj na japonském akciovém trhu. Vzpomeňte na velmi vysokou korelaci mezi párem USD/JPY a indexem Nikkei 225.

Vývoj měnového páru USD/JPY (týdenní graf – W1):


Týdenní graf USD/JPY zobrazuje dolů mířící trendovou čáru, která určuje hlavní zónu rezistence. Tato zóna je dále umocněna psychologicky důležitým kulatým číslem 110, což je navíc maximum z roku 2008. Proto se domnívám, že tato zóna je ideálním místem pro střednědobé krátké pozice. Je pravděpodobné, že několik prvních pokusů o proražení této zóny bude neúspěšných. 

Pro krátkodobější obchodování bychom se mohli zaměřit na nahoru mířící trendovou čáru na denním grafu. Uptrend z 97,00 zůstává nadále neporušen. Lze ale očekávat, že až se vytvoří signál pro prodej, což může být například uzavření na denním grafu pod předcházejícím minimem nebo průraz a uzavření pod krátkodobým klouzavým průměrem, bude výprodej významný a rychlý. Pokud dojde k pádu k hodnotě kolem 100,00, můžeme začít budovat střednědobé dlouhé pozice.

Vývoj měnového páru USD/JPY (denní graf – D1):


Švýcarsko

Hodnotu švýcarského franku (CHF) stále ovlivňuje Švýcarská národní banka (SNB). Cenový strop na hodnotu CHF, nastavený proti EUR na úrovni 1,20, zůstane pravděpodobně i nadále v platnosti, protože riziko deflace stále existuje (inflace 0,1 %) a hodnota tamní měna zůstává vysoká.

Stabilizace problémů v eurozóně by časem měla snížit atraktivitu CHF jakožto bezpečného přístavu. Proto bych nadále spekuloval na oslabení CHF, zvláště proti USD, EUR a GBP. Je sice pravda, že celý FX trh je už nyní v short pozicích na CHF, ale riziko, že SNB odstraní cenový strop, je natolik malé, že pro mě osobně spekulace za takové riziko stojí. Na EUR/CHF navíc přesně víme, kam dát příkaz stop-loss, což je výhoda, které bychom měli využít.

Vývoj měnového páru GBP/CHF (týdenní graf – W1):


Začátek roku 2014 byl pro tento měnový pár pozitivní. GBP prorazil nad předcházející maxima, a přestože poslední svíčka značí možnost retracementu na nižší hodnoty, uptrend daný nahoru mířící trendovou čarou zůstává neporušen. Návrat k zóně supportu kolem 1,45 můžeme využít pro otevření dlouhodobějších dlouhých pozic, které cílují na předcházející maxima kolem 1,54.

Měnový pár GBP/CHF má navíc tu výhodu, že odfiltrujeme vliv USD, který mnohdy způsobuje rychlé obraty a často i nelogické pohyby. Právě odfiltrování USD je důvod, proč mnoho traderů obchoduje výhradně "krosy", tedy křížové měnové páry bez USD. V porovnání s minulostí se spready na těchto párech zúžily na přijatelnou úroveň, takže není třeba se jim vyhýbat.

Kanadský dolar (CAD)

V prosinci se objevilo hned několik reportů z předních bank, kteří predikují pokračující výprodej. K dalšímu oslabení skutečně došlo a CAD má za sebou velmi slabý začátek roku. Například měnový pár USD/CAD hned první týden tohoto roku vzrostl skoro na 5letá maxima.

Jasný trend daný nahoru mířící trendovou čarou sice naznačuje další oslabování CAD, obávám se ale, že se rychle blížíme k úrovním, které přestávají být z dlouhodobějšího horizontu zajímavé. Je sice pravda, že dokud nedojde k průrazu pod nahoru mířící trendovou čáru, tak bychom měli spekulovat pouze na další růst páru. Nakupování v situaci, kdy je cena skoro 400 bodů nad trendovou linkou, už ale nemohu doporučit. Osobně očekávám další mírné oslabování CAD, po kterém by měla následovat několikaměsíční konsolidace.


Vývoj měnového páru USD/CAD (týdenní graf – W1):


Austrálie a Nový Zéland

Na konec bych ještě rád zmínil Austrálii a Nový Zéland. Guvernér Australské centrální banky (RBA) Glenn Stevens si již poměrně dlouhou dobu stěžuje na vysokou hodnotu domácí měny a několikrát naznačil, že by ji rád viděl kolem hodnoty 0,85 vůči USD. Australský růst HDP zpomalil na 0,6 % a RBA v průběhu roku 2013 dvakrát snížila základní sazbu (ze 3 % na současných 2,5 %). Důvody pro budování dlouhých pozic zatím nevidím, odhaduji ale, že většinu poklesu má již AUD za sebou. Proto bych nespekuloval na další dlouhodobější pokles.

Na Novém Zélandu je situace jiná. Růst HDP zrychlil na 1,4 % a guvernér tamní centrální banky Graeme Wheeler naznačil, že úrokové sazby v průběhu příštích dvou a čtvrt roku vzrostou o 225 procentních bodů. Z dlouhodobějšího hlediska by proto novozélandská měna měla být podporována. Občasné výprodeje bych proto využil pro otevírání dlouhých střednědobých pozic.

Závěr

Na úplný závěr mi dovolte krátkou poznámku. Zdá se, že naprostá většina subjektů očekává, že pozitivní vývoj americké ekonomiky bude pokračovat, a to by mělo zvýšit atraktivitu USD oproti ostatním měnám. Pokud by však došlo k výraznějšímu zpomalení růstu, zklamání USD býků by mohlo vést k uzavírání existujících dlouhých pozic na USD, a tudíž k výprodeji. Je proto nutné sledovat alespoň pár základních ukazatelů vývoje a přizpůsobit střednědobé a dlouhodobější pozice vývoji na trzích.

Přeji všem čtenářům úspěšný rok 2014!

Patrik Urban
Tým FXstreet.cz